Los tratados con Singapur y la EFTA le abren al Mercosur nodos de capital y una puerta a Asia. Para Argentina, una oportunidad para potenciar su talasocracia que se disputará en tres pasos marítimos que deciden si esa apertura llega al puerto o queda en el papel. Y la misma disrupción que encarece esas rutas revaloriza el espacio geopolítico del Atlántico Sur.
Lo que los acuerdos mueven de verdad
Con Singapur el arancel casi no cambia nada, porque Singapur ya entraba al bloque con derechos próximos a cero. El BID lo anticipó antes de la entrada en vigor, en su Informe Mercosur N.º 27 de junio de 2025: el impacto comercial iba a ser limitado y el juego real estaba en inversiones y servicios. Lo que el tratado abre como oportunidad es la función de Singapur como centro global de redistribución y puerta de entrada al resto de la ASEAN. Es un acuerdo de nodo logístico y financiero, con Vaca Muerta y el litio mirando de reojo el hub de trading asiático.
Con la EFTA el beneficio arancelario es más tangible para el agro (carne bovina y aviar, vino, maíz, miel, aceites vegetales, etanol), aunque el mercado es chico y hoy lo abastece la Unión Europea en más de dos tercios. El acceso es premium, de nicho. El peso estructural está en otro lado: los países de la EFTA ya son los terceros inversores en Brasil y los quintos en Argentina, y Suiza es una de las capitales mundiales del trading de commodities.
Los dos acuerdos comparten una misma lógica. Enchufan la materia prima regional a los nodos donde el capital global la financia, la tasa y la redistribuye. Ahí ganan Banca, Minería y Energía, mucho antes que la góndola suiza o el supermercado de Singapur.
El riesgo se juega en la ruta, no en la aduana
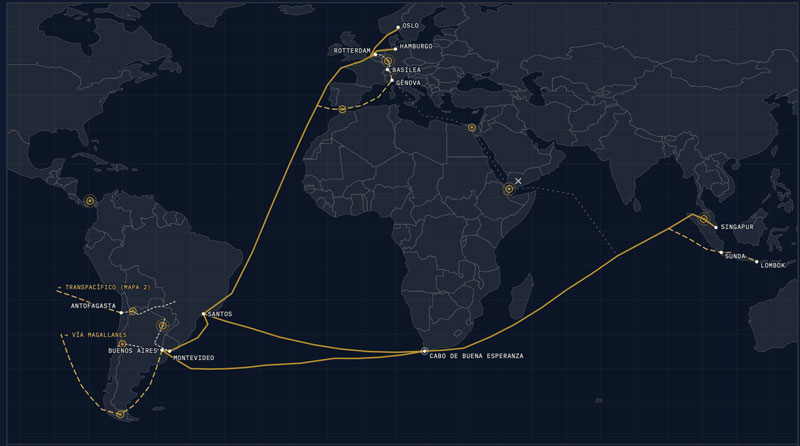
Un arancel a cero no mueve un contenedor si la ruta se securitiza o si la prima de guerra la vuelve impagable. Y las tres geografías por donde tienen que pasar estos flujos están hoy en disputa.
El corredor de Singapur cruza el Estrecho de Malaca y el Mar de China Meridional, el paso más militarizado del planeta. Toda la tesis del hub asiático depende de que la mercadería atraviese una zona expuesta a la fricción China–Estados Unidos y a una eventual contingencia por Taiwán. El activo principal del acuerdo es también su punto más frágil.
El corredor de la EFTA toca el Báltico y el Ártico, donde Noruega opera como socio comercial y como frontera de la OTAN con Rusia al mismo tiempo. La zona gris ya está activa: sabotaje recurrente de cables submarinos atribuido a la flota fantasma rusa, buques incautados por Noruega y Suecia, una misión permanente de la OTAN para custodiar la infraestructura del fondo marino. El riesgo recae menos sobre la carne argentina que sobre la estabilidad de la ruta y sobre la infraestructura energética y de datos del comprador.
El tercer paso es el más vivo. Desde el rebrote de ataques hutíes a fines de febrero de 2026, la mayoría de las navieras volvió a rodear África por el Cabo de Buena Esperanza, con el estrecho de Bab el-Mandeb operando muy por debajo de su tráfico histórico. Ese desvío agrega entre diez y catorce días de tránsito, primas de guerra elevadas y sobrecostos de combustible que superan el millón y medio de dólares por viaje.
El combustible es el arancel invisible
Acá está el costo que ninguna negociación arancelaria toca. Rodear África quema mucho más combustible, y ese gasto se traslada al flete de todo lo que el Mercosur exporta e importa por esas rutas. La ventaja que da un arancel a cero se puede evaporar entera en la factura de bunker y en la póliza de guerra.
Hay una tensión que conviene nombrar. Los dos tratados llevan capítulos de comercio y desarrollo sostenible, pero la geopolítica empuja a rutas más largas y más intensivas en carbono. La huella de las mismas exportaciones que el acuerdo habilita sube por donde la firma no puede corregirla. Sostenibilidad firmada en el capítulo, emisiones que crecen en cada milla de desvío.
La oportunidad: el Atlántico Sur cotiza
La misma disrupción que castiga las rutas del norte europeo y del Índico revaloriza el Atlántico Sur. Cada desvío por el Cabo acerca el tráfico mundial a la fachada marítima sudamericana y sube el valor relativo de sus puertos y de sus corredores bioceánicos.
El Mercosur ofrece algo escaso en este mapa: origen de alimentos, energía y minerales lejos de los cuellos de botella en conflicto. Esa condición de proveedor seguro, fuera de las zonas calientes, es un argumento comercial en sí mismo, un premio a la resiliencia de la cadena que Suiza, Noruega y Singapur pagan cuando el resto del sistema se vuelve incierto. La oportunidad geopolítica de fondo pasa por posicionar a la región como el origen que no se corta cuando los estrechos se cierran.
Lo que queda para la región
Para Argentina y el bloque, la ventana de estos acuerdos la define quien asegura la ruta más que quien baja el arancel.
Los sectores no se benefician parejo. Logística y Energía quedan al frente del riesgo y de la oportunidad: dependen de rutas que hoy se securitizan y de un hub asiático que puede encarecerse de un día para el otro. El Agro gana acceso, aunque su margen se juega en el flete. Banca y Minería entran por los nodos de capital de Suiza y Singapur, con el reaseguro de operar sobre activos reales que el mundo busca cuando todo lo demás se vuelve frágil.
Queda un riesgo autoinfligido. Argentina todavía debe completar su ratificación del acuerdo con Singapur para siquiera entrar en vigor, y llega última entre los cuatro socios mientras el reloj corre. A eso se suma una discusión interna del bloque por el reparto de cuotas que puede diluir el beneficio argentino antes de que la carga toque el puerto.
Por otro lado, la promesa de retomar el proyecto de la Base Naval Integrada en Tierra del Fuego, puede suponer un cambio de era para los servicios logísticos alternativos ante la escalabilidad de ciertos conflictos, y un posicionamiento necesario como hub logístico antártico.
Fernando Legrand — Strathos Lab
Comentarios recientes