El clima que el mercado atribuye a la guerra
El maíz es el activo más persistente del Monitor de Conflictos Geopolíticos (MCG): fuera de rango 22 de los últimos 25 días hábiles, con z-score de 2,5. El monitor lo carga entero a Rusia-Ucrania. En julio ya desagregamos por qué ese precio corre por Ormuz y por el calor del Cinturón del Maíz antes que por el frente de guerra. Ahora suma una capa nueva. Un fenómeno El Niño que las agencias clasifican con probabilidad muy alta de escalar a categoría Super hacia diciembre va a cargar sobre el mismo grano y sobre los mismos fletes, sin aparecer todavía con nombre propio en ninguna pantalla. La convergencia de dos forzantes sobre un activo ya caliente es el riesgo del semestre.
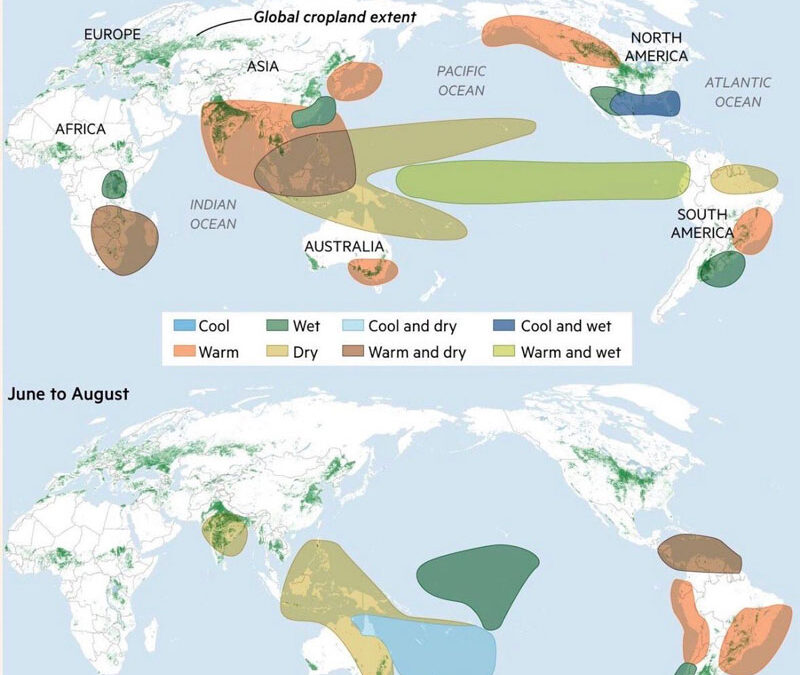
La NOAA mantiene El Niño en estatus de Advisory desde el 11 de junio de 2026, con la anomalía de Niño 3.4 en torno a +0,7 °C y en ascenso. El consenso de modelos de la CPC y del IRI/Columbia le asigna entre 96% y 98% de persistencia durante el invierno boreal 2026-27 y del orden de 63% a 67% de probabilidad de escalar a intensidad muy fuerte, con pico entre noviembre de 2026 y enero de 2027. El océano, a mediados de agosto, sigue en rango de El Niño débil. El Super Niño es una curva de probabilidad con pico diferido, no un estado presente aunque ya se hable mucho de ello. Los +3 °C y el rótulo de evento récord que circulan con fuerza provienen de servicios meteorológicos comerciales, no de las agencias, y vale considerarlo para este lectura.
El dato que ancla este Radar viene del propio MCG de Strathos. En la ventana del 15 de julio al 19 de agosto de 2026, con 49 activos que registraron señal, el más persistente de todo el monitor es el maíz (ZC=F): 22 recurrencias sobre 25 días, última lectura de +8,51 % a 30 días y z de 2,5. Detrás vienen MP Materials, con siete recurrencia, el trigo, la soja, Archer-Daniels-Midland con seis y el bloque de fertilizantes con CF Industries, Mosaic y Nutrien. Cada señal está etiquetada a un teatro de conflicto, ninguna al clima. Cuando publicamos el análisis geopolítico del precio del maíz a fin de julio, el monitor lo venía marcando nueve rondas seguidas. Un mes después la persistencia se profundizó a 22 de 25. La señal no se apagó, se cargó.
Agro y Alimentos. La Pampa húmeda tiende a mejorar la campaña gruesa argentina; el norte andino y el nordeste brasileño pierden agua. El complejo grano, ya tensionado y atribuido a la guerra, es el mismo que El Niño toca por rindes y logística fluvial: el segundo factor de fuerza entra por tickers que el mercado ya mira con otro lente. El insumo estructural sigue su propia curva, con la urea de Vaca Muerta como cobertura de mediano plazo frente a la dependencia de fertilizante importado, en línea con lo que marcamos en julio.
Logística. El complejo de fletes marítimos ya opera con su propia exposición: Maersk sumó +27,38 % a 30 días y Zim +16,24 %, ambos atribuidos a disputas marítimas. El Canal de Panamá es el punto donde el clima se enchufa a ese complejo. Restricciones de calado por caída del nivel del lago Gatún comprimen el tránsito y presionan tarifas sobre una estructura de fletes que ya viene estirada.
Energía. El déficit hídrico en Colombia, Ecuador y Centroamérica fuerza sustitución de generación hidroeléctrica por térmica y mayor importación de combustibles, con impacto fiscal y de balanza. Ecopetrol registró señal en la ventana; Ecuador aparece por dos flancos, el minero-logístico de Lundin Gold con cinco recurrencias y el soberano vía el ETF de bonos emergentes, también con cuatro. La contraparte húmeda del sur mejora el llenado de embalses en el Cono Sur, y Vaca Muerta entra como cobertura regional de gas frente al déficit del norte.
Minería. El canal de transmisión es logístico y de agua antes que de precio. Las lluvias en la costa norte del Perú y el estrés hídrico andino afectan operación y despacho de cobre. La anchoveta peruana colapsa en años cálidos, y con ella la harina de pescado, lo que arrastra al complejo de proteína animal y empuja demanda hacia el sustituto de soja, cerrando el circuito con el vector agroalimentario.
Banca. El pliegue más estructural. La inflación de alimentos que dispara el dipolo obliga a divergencia de política monetaria dentro de la región, en el mismo trimestre en que se acelera el realineamiento con Estados Unidos. El clima opera acá como impulsor de tasas antes que como noticia agropecuaria, y el riesgo soberano andino, con Ecuador a la cabeza, es el termómetro.
La consecuencia regional es una redistribución de apalancamiento antes que una crisis uniforme. La Pampa gana posición exportadora mientras el cinturón hidroeléctrico andino y el Canal de Panamá pierden agua. Los dos puntos de presión, el Canal y la matriz energética del norte del subcontinente, son exactamente las piezas sobre las que opera la Doctrina Donroe. El clima entra al tablero hemisférico por donde ya estaba tensada la disputa, y la lectura de valor está en descomponer un activo que ya se movió, más que en esperar una señal separada que va a llegar mezclada.
- Actualización de la CPC del segundo jueves de septiembre, y el cruce de Niño 3.4 por los umbrales de +1,5 y +2,0 °C, que separan el El Niño fuerte del Super.
- Nivel del lago Gatún y eventual reimposición de restricciones de calado en el Canal de Panamá.
- Aparición de café, cacao o azúcar en el MCG, primera confirmación de que el mercado empezó a cotizar la pata climática.
- Persistencia del maíz por encima de z de 3, indicio de que el segundo agente causal ya opera sobre el primero.
Comentarios recientes