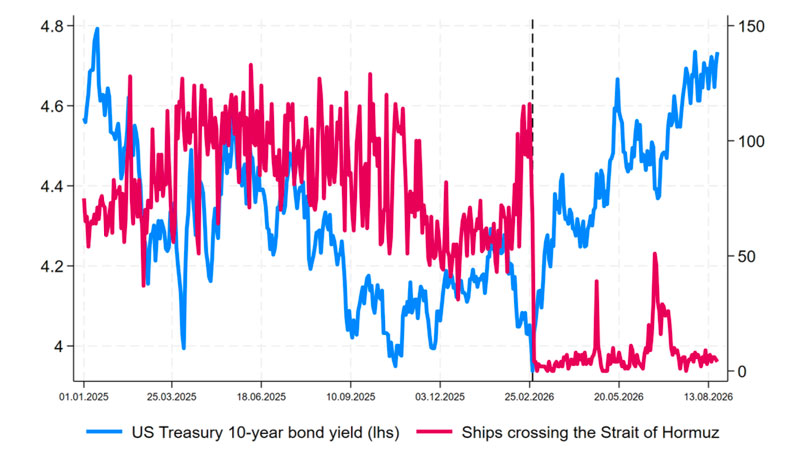
El cierre de Ormuz empujó hacia arriba el rendimiento del bono del Tesoro a 10 años, al revés de lo que suele pasar en una guerra. El mecanismo tiene tres capas, y la más profunda pasa por quién compra la deuda estadounidense.
El 27 de febrero de 2026, el rendimiento del bono del Tesoro a 10 años cerró en 3,961%, su mínimo del año. Al día siguiente empezó la guerra y el tráfico por Ormuz cayó casi a cero. Según el gráfico que abre el trabajo de Enisse Kharroubi para el Banco de Pagos Internacionales (BIS Working Paper 1378), la tasa sumó unos 90 puntos básicos desde el inicio del conflicto. En julio llegó a 4,71%, su nivel más alto desde enero de 2025.
El manual dice otra cosa. Ante un shock geopolítico, el capital corre hacia el Tesoro, el precio del bono sube y su rendimiento baja. Esta vez el bono se vendió. Entender por qué nos obliga a mirar qué tipo de shock genera el cierre de un chokepoint como Ormuz y a quién le pega.
Qué midió el BIS
Un chokepoint o punto de estrangulamiento, es un paso geográfico estrecho -ya sea natural, como un estrecho marítimo, o artificial, como un canal- cuya ubicación es crítica para el comercio mundial, la energía y la estrategia militar.
El BIS trabaja con una definición operativa: accidentes geográficos estrechos y estratégicos (estrechos, canales, pasos de montaña, puentes) que obligan al tráfico, al comercio o a las fuerzas militares a comprimirse en un espacio reducido.
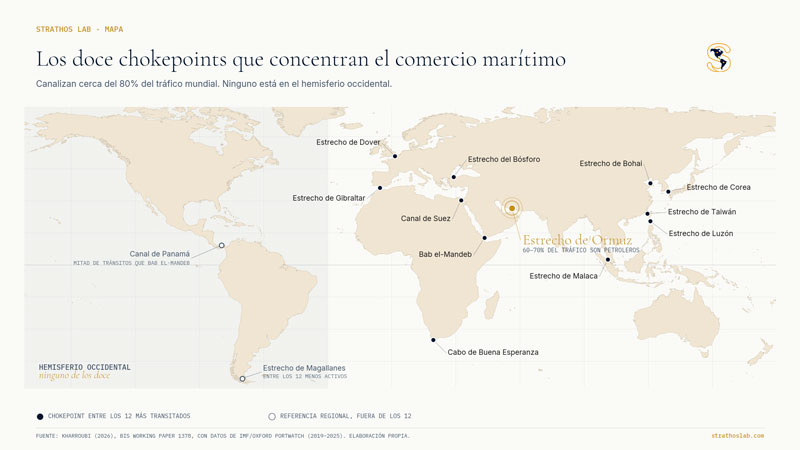
Con datos diarios de IMF/Oxford Portwatch sobre los doce pasos más transitados del mundo, que canalizan cerca del 80% del tráfico marítimo, Kharroubi aísla los shocks de tráfico en cada uno y los cruza con precios, actividad y crédito. Ormuz resulta el único de los doce que funciona como termómetro de la oferta global. Una caída estandarizada de su tráfico se traduce, a doce meses, en un alza de entre 15% y 17% en el precio real de la energía y los fertilizantes, una baja de alrededor de 1,5% en la producción industrial mundial y una suba cercana al 1% en los precios al consumidor. Menos producción y más inflación a la vez, algo que ya analizamos aquí sobre el precio del Maíz.
El paper no modela la tasa del Tesoro; la muestra como evidencia preliminar. Lo que sigue es la lectura de Strathos sobre el mecanismo, apoyada en esos resultados y en los datos de mercado del año.
El barril entra en la curva por la inflación
Un shock de demanda baja la inflación y la actividad juntas, y la Reserva Federal responde bajando tasas. Un shock de oferta las separa: la actividad cae y los precios suben, y el banco central queda sin margen para recortar. Eso es lo que el mercado descontó desde marzo. A fines de ese mes, la tasa a 10 años tocó máximos de ocho meses cerca de 4,4% mientras los operadores reducían las apuestas de recortes de la Fed y algunos empezaban a descontar una suba hacia fin de año.
La secuencia se profundizó en agosto. Tras un discurso duro de Kevin Warsh en Jackson Hole, la tasa a 2 años saltó más de 12 puntos básicos y los mercados pasaron a asignar casi 60% de probabilidad a una suba en septiembre. El análisis de mercado más preciso del período lo resumió así: el estrecho llega a la curva a través del precio del barril y del problema inflacionario de la Fed, sin que medie una huida hacia la seguridad.
Cuando el bono deja de cubrir
En los shocks de demanda, el bono protege: cuando caen las acciones, sube su precio. En los shocks de oferta, esa protección se debilita, porque la inflación castiga a acciones y bonos al mismo tiempo. Un activo que deja de cubrir el riesgo principal del portafolio tiene que pagar más para ser retenido. Esa compensación adicional por plazo es la que se amplía cuando el riesgo dominante es inflacionario.
El frente fiscal suma presión sobre el mismo tramo. La deuda federal superó los 40 billones de dólares y la tasa a 30 años volvió a 5,28%, devolviendo en dos semanas lo que había bajado cuando el Tesoro duplicó su programa de recompra de bonos largos. Una guerra se financia con emisión, y la emisión la absorbe la parte larga de la curva.
Ormuz corta el circuito que financia el Tesoro
Esta es el dato que la cobertura estándar suele pasar por alto. Durante medio siglo, la deuda estadounidense tuvo dos grandes compradores oficiales poco sensibles al precio: los exportadores de petróleo del Golfo, que reciclaban sus excedentes en Treasuries, y los bancos centrales asiáticos, que acumulaban reservas en dólares. Ormuz es el punto exacto donde se cruzan ambos. Por ahí sale el crudo del Golfo, y la mayor parte de ese crudo va a Asia.
El cierre golpea los dos extremos del circuito a la vez. Los exportadores del Golfo venden menos volumen aunque el precio suba. Los importadores asiáticos pagan una factura energética mayor y tienen que defender sus monedas, y para eso venden dólares. El Banco de Japón intervino a fines de marzo y principios de abril, cuando el yen superó el umbral de 160 porque el costo de las importaciones de petróleo ensanchaba el déficit externo.
Los datos del Tesoro de ese mes muestran el patrón. En marzo, Japón y China encabezaron las ventas con 47.700 y 41.000 millones de dólares; también vendieron Taiwán, Arabia Saudita, India y Emiratos Árabes Unidos. Las tenencias extranjeras totales bajaron de 9,49 a 9,25 billones de dólares entre febrero y marzo.
Conviene leer esa cifra con cuidado. Una parte de la caída refleja la pérdida de valor de los bonos, estimada en 142.100 millones solo en marzo. Y el flujo muestra una división reveladora: los inversores privados extranjeros compraron 111.400 millones en títulos de largo plazo, mientras las instituciones oficiales vendieron 14.900 millones. La demanda externa no desapareció pero sí cambió de manos. El comprador que se retira es el oficial, que compraba por razones de reservas y reciclaje; el que entra es el privado, que compra por rendimiento y exige que se le pague. Ese reemplazo del comprador marginal es, en sí mismo, una presión alcista sobre la tasa.
Leído así, Ormuz presiona la tasa larga por dos vías independientes: aumenta el riesgo inflacionario que los inversores quieren cubrir y, al mismo tiempo, debilita a los compradores que durante décadas absorbieron ese riesgo sin pedir compensación.
América Latina paga dos veces
El BIS mide que una caída estandarizada del tráfico por Ormuz amplía el EMBI, el indicador de riesgo soberano emergente, entre 20 y 30 puntos básicos. Ese spread se mide sobre el bono del Tesoro. Un emisor latinoamericano que sale al mercado en dólares paga, entonces, la suba de la tasa base y la ampliación del spread encima de ella.
El paper agrega un dato que para la región pesa más que el promedio: el efecto de Ormuz se concentra en la cola adversa de la distribución. Cuando los spreads ya son altos, el shock los empuja bastante más lejos. Los soberanos que llegan al episodio con riesgo elevado absorben la mayor parte del ajuste.
Para América Latina, la consecuencia se visualiza en el costo del dólar que sube por la base y por el spread, y sube más para quien ya estaba caro. La región no controla ninguno de los doce chokepoints del mapa del BIS y, aun así, el cierre de uno de ellos se le cobra en la curva de rendimientos.
Fernando Legrand :: Director de Strathos Lab
Fuente principal: BIS Working Papers No 1378.
Comentarios recientes