El informe de IBGC y Better Governance explora una relación que ha venido creciendo en las salas gerenciales en los últimos 18 meses y que puede suponer que los consejos de la región ya entendieron la geopolítica. El dato que importa está en el margen: los directores latinoamericanos leen «oportunidad» con más fuerza que los brasileños, y son los que menos estructura tienen para capturarla.
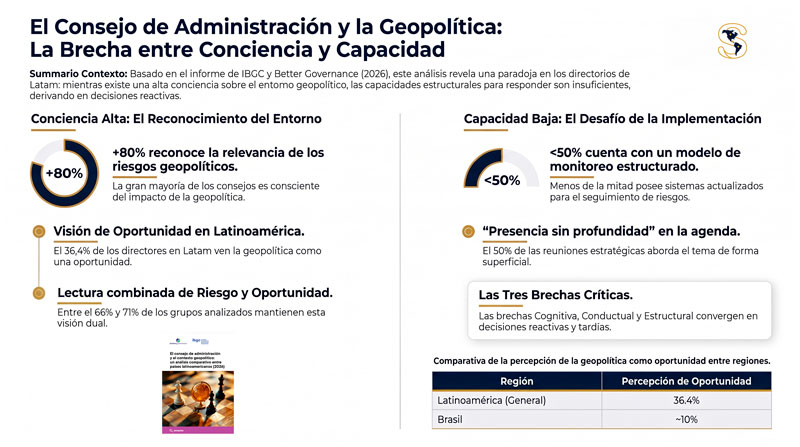
El relevamiento recogió la opinión de 424 consejeros y directores, 357 de Brasil y 67 del resto de América Latina. Más del 80% reconoce que su consejo es consciente de los riesgos geopolíticos que pueden afectar al negocio, y cerca del 70% admite que del mismo contexto surgen oportunidades. Hasta ahí, consenso. La grieta aparece en un cruce que el informe reporta sin subrayar: entre los directores de América Latina excluida Brasil, el 36,4% percibe el contexto geopolítico predominantemente como oportunidad; entre los brasileños, apenas alrededor del 10%.
Estos datos parecen señalar que la región fuera de Brasil mira el tablero con más aire, más orientada a la captura de valor que a la defensa. El problema es que el mismo relevamiento, cuando pasa de la percepción a la capacidad, se da vuelta.
La brecha entre saber y poder
Menos del 40% de los encuestados en Brasil considera que la información disponible alcanza para fundamentar decisiones estratégicas. Menos de la mitad afirma que existe un modelo estructurado, adecuado y actualizado de monitoreo de riesgos. Las tecnologías de análisis, la inteligencia artificial incluida, todavía no se perciben como adecuadas para leer el contexto geopolítico. Alrededor del 43% de los directores brasileños duda de que el consejo reúna las competencias necesarias. Y aunque la mitad de los consejeros dice que el tema aparece en las reuniones de planificación estratégica, la profundidad de esa discusión cae de manera marcada.
El informe sintetiza el cuadro en tres brechas simultáneas, cognitiva, conductual y estructural, que en conjunto impiden convertir la conciencia en decisión. El desafío ya no pasa por reconocer que la geopolítica importa, porque eso está reconocido de forma casi unánime. Pasa por traducir ese reconocimiento en un curso de acción. Y ese salto no se está dando: las organizaciones operan de modo predominantemente reactivo, con decisiones tardías tomadas sobre información incompleta.
El optimismo desarmado
La coincidencia de esos dos hallazgos define el problema real. La región que con más claridad declara ver la oportunidad geopolítica es la misma que declara menos información, menos estructura y menos competencias para actuar sobre ella. Ese optimismo, sin aparato que lo sostenga, es una exposición. Una oportunidad percibida sin la capacidad de capturarla y defenderla es la forma precisa en que una economía periférica entrega el valor de su propia posición. El ciclo favorable, la demanda de minerales críticos, el reacomodamiento de cadenas, la reasignación de capital, no premia a quien lo ve venir; premia a quien tiene la estructura para fijar el valor donde está el activo.
Conviene detenerse en por qué la brecha no se cierra sola. El informe la presenta como una madurez en consolidación, algo que el tiempo terminará de asentar. La evidencia apunta en la dirección contraria: la restricción es la propia composición del consejo. Un cuerpo generalista, de dedicación parcial, que delibera por consenso y con cadencia espaciada no construye puertas adentro una capacidad de lectura geopolítica continua. Esa capacidad exige monitoreo permanente, fuentes propias e interpretación estructural, y no se improvisa en la reunión donde el tema aparece como uno más.
Dónde muerde: los cinco sectores críticos
En los sectores críticos de la región el costo de la brecha deja de ser abstracto. El reacomodamiento actual abre en cada uno la ventana y la exposición a la vez. En minería, los minerales críticos se volvieron campo de disputa entre potencias. En energía, activos como Vaca Muerta se leen en clave de seguridad tanto como de mercado. En banca, el capital se reasigna según el mapa de riesgo geopolítico antes que según el spread. En agro y alimentos, los granos y sus corredores de exportación operan como palanca de presión entre Estados, y la seguridad alimentaria vuelve a ser variable estratégica. En logística, los puertos, los pasos interoceánicos y los cuellos de botella de las cadenas concentran el poder de interrumpir.
El punto no está en ningún sector por separado. El contexto geopolítico, según el propio informe, se manifiesta de forma simultánea, interdependiente y a gran velocidad. Un movimiento en minerales críticos se propaga al financiamiento que lo respalda, a los puertos que lo embarcan, al suelo y al agua que le disputa el agro, a la matriz energética que lo alimenta. Un consejo que reparte la geopolítica en compartimentos, un riesgo para minería acá, otro para banca allá, pierde lo que define al fenómeno: la interdependencia. En la lectura del conjunto está tanto el riesgo mayor como la oportunidad que la región dice ver. Un consejo que mantiene la geopolítica como punto de agenda, sin convertirla en riesgo monitoreado con flujo de información propio y lectura sistémica, decide tarde y sobre datos ajenos. En un ciclo de commodities, decidir tarde tiene precio de mercado.
La conclusión operativa del informe, leída desde la región, es incómoda. La capacidad de lectura geopolítica que los consejos reconocen que les falta es, por naturaleza, una capacidad externa: vive en el monitoreo continuo y en la interpretación estructural, más que en la disponibilidad ocasional de un consejero bien informado.
Fernando Legrand :: Director de Strathos Lab
Fuente: IBGC (Instituto Brasileiro de Governança Corporativa) y Better Governance, «El consejo de administración y el contexto geopolítico: un análisis comparativo entre países latinoamericanos (2026)», São Paulo, 2026. Link para descarga.
Comentarios recientes